採算管理とは?成功に向けた基本とメリットの解説
目次
採算管理とは、製品・サービス・案件ごとに「得られる収益」と「かかった費用」を突き合わせ、どこで利益が生まれ、どこで消えているかを把握して改善する管理手法です。
会社全体の損益計算書が黒字でも、その中には利益を生む案件と、利益を食いつぶす案件が混ざっています。採算管理は、その中身を案件・部門・時間の単位まで分解して見えるようにする活動です。
本記事では、採算管理の基本概念と目標、部門別・プロジェクト別の考え方、実際の計算例、プロジェクト型ビジネスで特に重要な「時間当たり採算」、そして Excel で始めるための無料テンプレートまでを解説します。
採算管理とは?
採算管理とは、製品やサービスの提供にかかる「費用」と、得られる「収益」のバランスを管理し、利益を最大化するための手法です。
「採算が合う」とは、費用よりも収益が多い状態を指します。これを実現するためには、会社全体の数字だけでなく、より細かい粒度での管理が不可欠です。
具体的には以下の 2 つの指標がよく用いられます。
各プロジェクト・事業の採算:会社全体ではなく、個別のプロジェクトや事業部単位で収支を計算します。「どの案件が儲かっていて、どの案件が足を引っ張っているか」を正確に把握するために行います。
時間当たりの採算:従業員 1 人が 1 時間あたりに生み出す付加価値(利益)を算出します。「時間をコスト」として捉え、稼働管理と組み合わせることで、どの業務にどれだけの時間を投下し、同じ 1 時間でより高い成果を生み出すための指標となります。
このように、採算管理は単なる節約活動ではなく、プロジェクト単位や時間単位での収益性を見つめ直し、生産性アップと利益最大化を実現するための戦略的な施策を講じることを意味します。
収支管理・原価管理・予実管理との違い
似た言葉が多いので、役割の違いを整理しておきます。
| 管理手法 | 主な問い | 単位 |
|---|---|---|
| 収支管理 | お金はいくら入り、いくら出たか | 会社・期間 |
| 原価管理 | 1 つの製品・案件を作るのにいくらかかったか | 製品・案件 |
| 予実管理 | 計画と実績はどれだけずれたか | 予算項目・期間 |
| 採算管理 | どの案件・部門・時間が利益を生み、どれが赤字か | 案件・部門・時間 |
採算管理は、収支管理と原価管理で集めた数字を「利益が出ているか」という視点で読み直す活動です。予実管理と組み合わせると、「赤字になりそうな案件」を着地前に見つけられます。
採算管理の目標
採算管理は企業の持続的成長に不可欠であり、収益とコストの調整によって競争優位を築きます。たとえば、新製品の開発において採算管理を怠ると、費用が収益を上回り、損失が生じる可能性があります。効率性向上やコスト削減を通じて、競争力を維持し、市場での地位を固めることができます。
では、具体的に採算管理の目標について説明していきます。
-
利益最大化 採算管理の主要な目標の一つは、企業の利益を最大化することです。これは、収益を最大化し、同時にコストを最適化することで実現されます。具体的には、価格設定や費用削減策を検討します。
-
コスト削減 より効率的なプロセスやリソースの活用によって、企業はコストを削減することができます。採算管理の目標は、製品やサービスの提供にかかる費用を最小限に抑えることです。具体的には、プロセスの効率化やリソースの最適利用を考えます。
-
リソースの効率的な活用 企業の資源(人材、資金、設備など)を最適化し、効率的に活用することも、採算管理の目標の一つです。これによって、企業は生産性を向上させ、コストを節約することができます。具体的には、人材のスキル開発や設備の最適配置などが重要です。
-
競争力の強化 採算管理は、企業が競争力を維持または向上させるための重要な手段です。収益を最大化し、同時にコストを抑えることで、企業は市場での競争に勝ち抜くことができます。このためには、市場調査や競合分析を通じた戦略立案が必要です。
各目標を達成するためには、まず目標を明確に定め、それに向けて具体的な戦略や手法を検討する必要があります。それぞれの目標に合わせて具体的な施策を計画し、適切な実行と定期的な評価を行うことが重要です。
採算管理を行うメリット
採算管理を行うことには、部門別とプロジェクト別でそれぞれ異なるメリットがあります。
<部門別の採算管理のメリット>
- 効率的なリソース割り当て
部門別の採算管理を行うことで、リソース(人材、資金、設備など)を効率的に割り当てることができます。各部門の活動にかかる費用と収益が明確になるため、リソースの最適な配分が可能となります。
- 業績評価と報酬体系の向上
部門別の採算管理によって、各部門の業績が評価される基準が明確化されます。これにより、従業員のモチベーションが向上し、報酬体系をより公平かつ効果的に設計することができます。
- 責任の明確化
各部門が自身の採算管理を行うことで、責任が明確化されます。業績の向上や問題の解決に向けた取り組みが促進され、組織全体の効率性が向上します。
<プロジェクト別の採算管理のメリット>
- プロジェクトの成果評価と優先順位付け
プロジェクト別の採算管理を行うことで、各プロジェクトの収益性や費用対効果を明確に評価することができます。これにより、プロジェクトの優先順位付けや資源の配分が適切に行われます。
- リスク管理と予測能力の向上
プロジェクト別の採算管理では、リスクをより詳細に分析し、管理することができます。また、過去のプロジェクトのデータを活用して将来の収益性を予測する能力も向上します。
- 成果の透明性とコミュニケーションの改善
プロジェクト別の採算管理によって、プロジェクトの進捗状況や成果がより透明になります。これにより、関係者間のコミュニケーションが改善され、プロジェクトの成功に向けた取り組みが強化されます。
以上のように、部門別とプロジェクト別の採算管理は、それぞれ異なるメリットを提供しますが、組織全体の効率性向上や業績向上に貢献します。
採算の計算方法と具体例
採算は「売上 − 費用 = 利益」で求めます。難しいのは計算式ではなく、費用を案件や部門にどう紐づけるかです。ここでは受託開発・コンサルティングなどのプロジェクト型ビジネスを例に、実際の数字で見ていきます。
案件別の採算:3 案件の比較例
同じ月に 3 つの案件が動いていたとします。人件費は「投入時間 × 時間単価」で案件に配賦し、時間単価はここでは一律 5,000 円とします。
| 項目 | 案件 A | 案件 B | 案件 C |
|---|---|---|---|
| 売上 | 3,000,000 円 | 2,000,000 円 | 1,500,000 円 |
| 投入時間 | 320 時間 | 180 時間 | 360 時間 |
| 人件費(× 5,000 円) | 1,600,000 円 | 900,000 円 | 1,800,000 円 |
| 外注費 | 400,000 円 | 300,000 円 | 0 円 |
| 経費 | 100,000 円 | 50,000 円 | 50,000 円 |
| 粗利 | 900,000 円 | 750,000 円 | ▲350,000 円 |
| 粗利率 | 30.0% | 37.5% | ▲23.3% |
会社全体では 3 案件合計で 130 万円の黒字です。しかし案件 C は、売上 150 万円に対して人件費だけで 180 万円かかっており、売上が立っているのに赤字になっています。全体の数字だけを見ていると、この赤字は見つかりません。
案件 C のような状態は「見積時に想定した工数を大きく超えた」「追加要望を無償で受けた」といった場面で起きます。採算管理の最初の成果は、こうした案件を月次で発見できるようになることです。
部門別の採算:共通費の配賦
部門別に採算を見る場合は、案件に直接紐づかない費用(管理部門の人件費、オフィス賃料、システム利用料など)を各部門にどう配分するかを決めます。よく使われる配賦基準は次の 3 つです。
| 配賦基準 | 向いている費用 | 注意点 |
|---|---|---|
| 人数比 | 賃料、福利厚生費、共通システム費 | 単価の高い部門の負担が軽くなる |
| 売上比 | 販売促進費、管理部門費 | 売上の大きい部門に赤字が偏って見えることがある |
| 稼働時間比 | 管理部門の人件費、プロジェクト管理費 | 時間の記録が前提になる |
配賦基準に正解はありません。大切なのは、基準を一度決めたら変えないことです。基準を月ごとに変えると、採算の推移が比較できなくなります。
損益分岐点との関係
案件や事業単位で「いくら売上があれば採算が合うか」を知りたいときは、損益分岐点売上高を使います。
損益分岐点売上高 = 固定費 ÷(1 − 変動費 ÷ 売上高)
たとえば固定費 200 万円、変動費率 40% の事業なら、損益分岐点は 200 万円 ÷ 0.6 = 約 333 万円です。この売上を下回る月が続く事業は、採算の見直し対象になります。計算方法の詳細は「新規事業型プロジェクト管理会計における「損益分岐点売上高」の計算方法」で解説しています。
時間当たり採算:プロジェクト型ビジネスの核心
受託開発、Web 制作、コンサルティング、士業といったプロジェクト型ビジネスでは、費用の大半が人件費です。そして人件費は、材料費や外注費と違って請求書が来ません。誰がどの案件に何時間使ったかを記録しない限り、案件別の採算は計算できないのです。
そこで使う指標が「時間当たり採算」です。
時間当たり採算 =(売上 − 外注費 − 経費)÷ 総投入時間
先ほどの 3 案件で計算すると次のようになります。
| 案件 | 売上 − 外注費 − 経費 | 投入時間 | 時間当たり採算 |
|---|---|---|---|
| 案件 A | 2,500,000 円 | 320 時間 | 7,813 円 / 時間 |
| 案件 B | 1,650,000 円 | 180 時間 | 9,167 円 / 時間 |
| 案件 C | 1,450,000 円 | 360 時間 | 4,028 円 / 時間 |
粗利額では案件 A が最大ですが、1 時間あたりに生み出す利益は案件 B が最も高いことが分かります。時間当たり採算が時間単価(この例では 5,000 円)を下回る案件 C は、時間を使えば使うほど損失が膨らみます。
この指標が分かると、次の判断ができるようになります。
- 要員配置:時間当たり採算の高い案件に、空いている人員を優先的に配置する
- 見積の改善:時間当たり採算が低い案件の種類を特定し、次回の見積工数や単価に反映する
- 受注可否:時間当たり採算が時間単価を下回ると分かっている案件は、戦略的な理由がない限り受けない
時間当たり採算を機能させる 3 つの運用ルール
- 工数は日単位で記録する。 月末にまとめて思い出して入力すると、実態と 2〜3 割ずれます。日次または週次で入力する運用を先に決めます。
- 時間単価は「給与 ÷ 稼働可能時間」ではなく、法定福利費と間接時間を含めて決める。 給与 40 万円の人の時間単価は 2,500 円ではなく、実務上は 4,000〜5,000 円程度になります。
- 非稼働(アベイラブル)時間も記録する。 案件に紐づかない時間が増えているなら、それ自体が採算悪化の予兆です。詳しくは「アベイラブルとは?コンサル・SES業界での意味・原因・期間の過ごし方・稼働率の管理」をご覧ください。
採算管理の手法
採算管理を行う際の一般的な流れについて説明していきます。
-
目標設定 収益最大化とコスト最小化の目標を定める際には、具体的な数値目標や期間を設定します。これによって、採算管理の方向性が明確化されます。
-
データ収集 製品やサービスにかかる費用や収益に関するデータを収集する際には、正確かつ包括的なデータが必要です。これには、原価データや売上データ、販売台帳、そしてプロジェクト型ビジネスでは投入時間の記録が含まれます。
-
原価計算と価格設定 各種費用を計算する際には、直接的な費用だけでなく、間接的な費用も考慮に入れる必要があります。また、採算を考慮して価格を設定する際には、競合価格や市場需要なども考慮に入れることが重要です。
-
収益管理 需要予測や在庫管理を行う際には、市場動向や顧客のニーズなどを分析し、適切な予測を行います。また、在庫の適切な管理や販売促進策の実施なども収益を最大化するために重要です。
-
生産性向上と予算管理 生産プロセスの効率化を図る際には、生産ラインの改善や技術革新などの取り組みが必要です。また、予算の管理を行う際には、実績との比較を通じて進捗を監視し、必要に応じて予算の再配分やコスト削減策の実施を検討します。
▶ ぜひこちらの記事「予算管理の基本とPDCAサイクルに基づく手順」も合わせてご覧ください。
採算管理でよくある失敗
- 売上だけで案件を評価している:売上が大きい案件ほど工数も膨らみやすく、粗利率は低いことがよくあります。
- 人件費を案件に配賦していない:外注費と経費だけを見て「黒字」と判断すると、人件費を含めた瞬間に赤字に変わります。
- 締めが遅く、赤字に気づくのが検収後:月次の締めが翌月末までかかる会社では、手を打てる時期を過ぎてから赤字が判明します。
- 配賦基準を頻繁に変える:前月と比較できなくなり、傾向が読めません。
採算管理を Excel で始める(無料テンプレート)
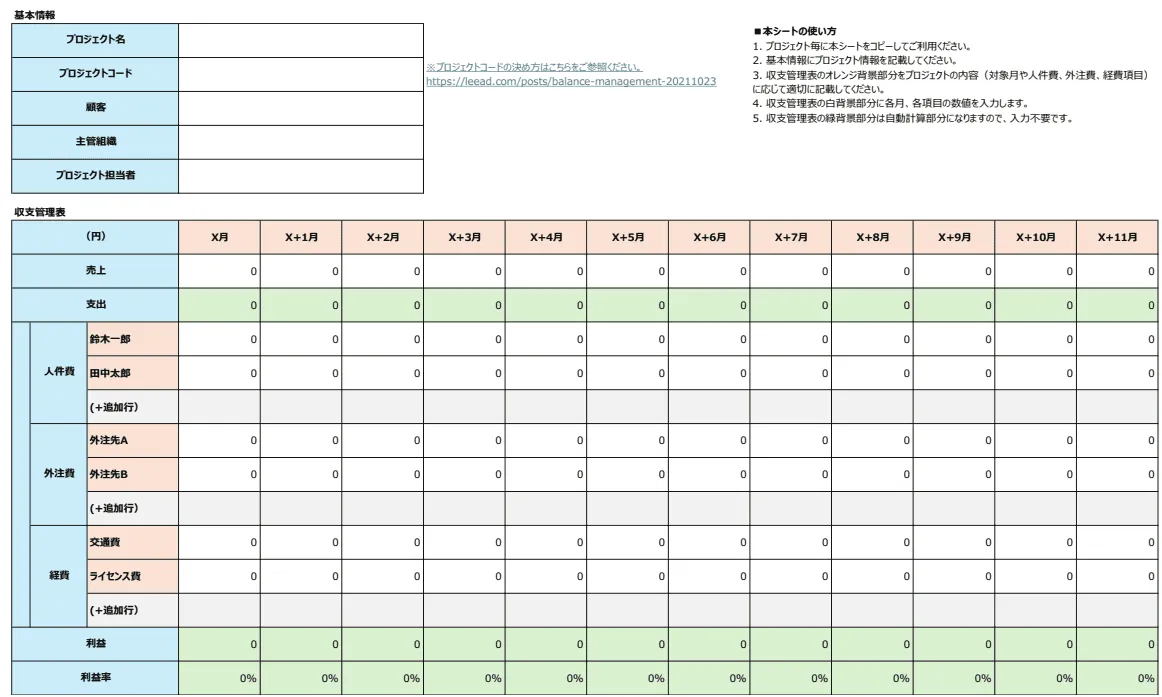
採算管理は、最初から専用システムを入れなくても始められます。案件ごとに売上・人件費・外注費・経費・投入時間を月別に記録するシートがあれば、上で紹介した案件別の粗利と時間当たり採算は計算できます。
上場会社の CFO が監修したプロジェクト収支管理のエクセルテンプレートを無料で配布しています。案件別の売上・原価・粗利を月次で追う形式になっており、そのまま採算管理の台帳として使えます。
他のテンプレート(収支計画書・予実管理表)は「無料テンプレート一覧」からダウンロードできます。
テンプレートの使い方と作成のポイントは「収支管理表エクセルテンプレート(無料)|プロジェクト別の売上・原価・利益を月次で管理」で解説しています。
Excel からシステムに移行する目安
Excel での採算管理は、次のいずれかに当てはまったら限界が近づいています。
- 同時に動く案件が 10 件を超えた
- 工数を入力する人が 5 人を超え、集計に半日以上かかる
- 月次の締めが翌月 10 日を過ぎる
- 「今月このまま行くと赤字になる案件」を月の途中で答えられない
この段階では、工数入力と収支集計がつながった仕組みに移すことで、締めの遅れと集計ミスがなくなります。Excel の限界と移行手順は「なぜExcelでは収支が締まらないのか?集計遅延を断つ実務解」で詳しく解説しています。
まとめ
採算管理は企業の収益とコストのバランスを最適化し、競争力を高める重要な手法です。部門別やプロジェクト別で異なるメリットを持ち、利益最大化やコスト削減、リソースの効率的な活用、競争力の強化を目指します。
本記事の要点は次の 4 つです。
- 採算は「売上 − 費用 = 利益」で判断する。売上の大きさでは判断しない
- 会社全体が黒字でも、案件単位で見ると赤字案件が隠れている
- プロジェクト型ビジネスでは人件費が最大の費用であり、投入時間の記録なしに採算は分からない
- 時間当たり採算を使うと、要員配置・見積・受注可否の判断ができる
まずは 1 か月分の案件別の投入時間を集計し、赤字案件が何件あるかを確かめるところから始めてください。
弊社ではプロジェクト会計業務に特化したクラウドサービス「LEEAD」を運用しております。プロジェクト毎の売上・人件費・外注費・経費・稼働工数といった数値情報をプロジェクト毎に紐づけて管理することができます。収支状況を瞬時に確認することができ、赤字プロジェクトの早期発見や要員配分の最適化を行うことによる事業利益の改善に繋げることができます。
関連する用語(採算・原価・収益認識・工数)の定義は「プロジェクト会計 用語集」にまとめています。
よくある質問
- Q. 採算管理と収支管理の違いは何ですか?
- 収支管理は「お金の出入り(収入と支出)」を把握することが目的で、会社全体や期間単位で見ることが多い管理です。採算管理はそれを案件・製品・部門といった単位に分解し、「どの仕事が利益を生み、どの仕事が赤字か」を判断するための管理です。収支管理が土台、採算管理はその上で行う分析と改善、という関係になります。
- Q. 「採算が合わない」とはどういう状態ですか?
- その案件や活動に投じた費用(人件費・外注費・経費)が、そこから得られる収益を上回っている状態です。売上が立っていても、工数がかさんで人件費が売上を超えていれば採算は合っていません。売上ではなく「売上 − 費用 = 利益」で判断します。
- Q. 採算管理は損益分岐点の計算と同じですか?
- 同じではありませんが、密接に関係します。損益分岐点は「利益がゼロになる売上高」を求める計算で、採算管理はその考え方を案件や部門ごとに当てはめ、実績と見込みを継続的に追いかける活動です。損益分岐点は採算管理で使う道具の一つです。
- Q. Excel で採算管理はできますか?
- 案件数が少ないうちは可能です。案件ごとに売上・人件費・外注費・経費・投入時間を月別に記録するシートを作れば始められます。ただし案件が増え、工数を複数人が入力するようになると、集計の遅れと数式の崩れが起きやすくなります。その段階が専用ツールへ移行する目安です。
- Q. 採算管理は何から始めればよいですか?
- 最初の一歩は「案件ごとに投入した時間を記録する」ことです。人件費はプロジェクト型ビジネスで最も大きく、かつ見えにくい費用です。時間が分かれば人件費が分かり、売上と突き合わせて案件別の粗利が出せます。まず 1 か月分を集計して、赤字案件が何件あるかを確かめてください。
監修:塩塚 丁二郎
早稲田大学卒業後、野村総合研究所でSEとしてキャリアをスタート。2015年に独立し、IoTスタートアップ、音声アプリ開発を経て、PM支援・SI事業を軌道に乗せる。電子契約サービスCloudContractの実装、運用を手掛け、2020年からはプロジェクト会計・フォーキャストに特化したLEEADを運営。現在はDX・AI領域、カフェ店舗運営など、複数の事業を展開している。
株式会社ETVOX 塩塚 丁二郎