プロジェクト収支管理とは?進め方・計算例・Excelとの違いを実務で解説
目次
プロジェクト収支管理とは、案件(プロジェクト)ごとに売上と費用(人件費・外注費・経費)を紐づけて粗利を把握し、進行中に着地見込みを更新しながら赤字を防ぐ管理手法です。 会社や業界によっては「プロジェクト収益管理」「案件別損益管理」「プロジェクト採算管理」とも呼ばれますが、指している業務は同じです。
会社全体の損益計算書が黒字でも、その中には利益を生む案件と、利益を食いつぶす案件が混ざっています。受託開発、Web 制作、コンサルティング、広告制作、建設・設備といったプロジェクト型ビジネスでは、案件単位で収支を見ない限り、赤字の原因は分かりません。
本記事では、プロジェクト収支管理の定義と必要性、構成要素と計算例、4 ステップの進め方、月次締めの運用、よくある課題、Excel とシステムの違いまでを実務の視点で解説します。
プロジェクト収支管理とは?
「収支管理」は、収入と支出を追跡し、予算を立て、財務状況を管理するプロセスです。会社全体や期間単位で見ることが多く、経理部門が担います。
これに対してプロジェクト収支管理は、プロジェクトの収入と費用を案件単位で監視し、予算内での実行を確保し、利益を最大化するための戦略を策定するプロセスです。担うのはプロジェクトマネージャーや事業責任者で、経理が締めた数字を待つのではなく、進行中に自分たちで数字を見ます。
収支管理・原価管理・採算管理との違い
似た言葉の役割を整理します。
| 管理手法 | 主な問い | 単位 | 主な担当 |
|---|---|---|---|
| 収支管理 | お金はいくら入り、いくら出たか | 会社・期間 | 経理 |
| 原価管理 | 1 つの案件を作るのにいくらかかったか | 案件 | 経理・PM |
| プロジェクト収支管理 | この案件は完了時にいくら儲かるか(着地見込み) | 案件 | PM・事業責任者 |
| 採算管理 | どの案件・部門・時間が利益を生み、どれが赤字か | 案件・部門・時間 | 経営 |
プロジェクト収支管理の特徴は「着地見込み」を扱うことです。完了した案件の粗利を集計するだけなら原価管理で足ります。進行中の案件について「このまま行くと粗利はいくらになるか」を毎月更新し、赤字になる前に手を打つのがプロジェクト収支管理です。採算管理との関係は「採算管理とは?成功に向けた基本とメリットの解説」で解説しています。
「プロジェクト収益管理」「損益管理」と呼ぶ場合との違い
検索や社内資料では、同じ業務が「プロジェクト収益管理」「案件別損益管理」「プロジェクト採算管理」と別の名前で呼ばれます。会計用語としては次のように使い分けられますが、案件単位で売上と費用を紐づけて利益を見るという中身は共通です。
| 呼び方 | 言葉の重心 | 実務での意味 |
|---|---|---|
| プロジェクト収益管理 | 売上(収益)側 | 案件ごとの売上を把握し、費用と突き合わせて利益を管理する。ERP や販売管理システムの機能名に多い |
| 案件別損益管理 | 会計上の損益(P/L) | 案件を会計の集計単位にして損益計算書を作る。経理・管理会計の文脈で使う |
| プロジェクト採算管理 | 割に合うか(採算) | 案件・部門・時間単価のどこで利益が出ているかを評価する。経営判断の文脈で使う |
| プロジェクト収支管理 | 収入と支出の両方 | 上記を含み、進行中の着地見込みまで扱う。本記事ではこの語で統一する |
ツールを選ぶときや社内ルールを決めるときは、どの呼び方を採用するかより、「売上・人件費・外注費・経費を案件に紐づけているか」「月次で締めているか」「着地見込みを更新しているか」の 3 点が揃っているかを確認してください。呼び方が違っても、この 3 点が欠けていれば赤字案件は見つかりません。
管理会計の中での位置づけ
管理会計とは、企業の内部情報を活用して経営の意思決定を支援する仕組みです。財務会計が株主や税務署に向けて過去の実績を報告するのに対し、管理会計は経営者と現場が将来の判断をするために使います。
プロジェクト収支管理は、プロジェクト型ビジネスにおける管理会計の中核です。案件ごとの収支情報を基に、部門別の収支分析や、案件種別ごとの採算性の検討、要員配置の判断を行います。経営資源の最適な配分や、収益性の高い事業への注力といった戦略的な意思決定は、案件単位の数字なしには成り立ちません。管理会計と財務会計の使い分けは「「管理会計」と「財務会計」の違いと使い分けを経営視点で徹底解説」をご覧ください。
なぜプロジェクト単位で見る必要があるのか
プロジェクト型ビジネスには、会社全体の数字だけでは見えない構造があります。
- 売上と費用の発生時期がずれる。 売上は検収時に一括で立ち、費用は数か月にわたって先に出ていきます。月次の損益計算書だけ見ると、忙しい月ほど赤字に見えます。
- 最大の費用が人件費で、請求書が来ない。 外注費や経費は伝票で案件に紐づきますが、社員の人件費は誰がどの案件に何時間使ったかを記録しない限り、どの案件のコストにもなりません。
- 赤字は見積時に決まっていることが多い。 見積工数が実績より少なければ、どれだけ効率よく進めても赤字です。案件単位で見積と実績を比較しないと、次の見積も同じ間違いをします。
つまり、会社全体が黒字でも、その内訳は「大きく儲かる案件」と「静かに赤字を出す案件」の合計です。後者を見つけて止めるか改善するのが、プロジェクト収支管理の第一の目的です。
プロジェクト収支の構成要素と計算例
プロジェクト収支は次の式で表せます。
プロジェクト粗利 = 売上 −(人件費 + 外注費 + 経費)
それぞれの要素の扱い方は次のとおりです。
| 要素 | 内容 | 案件への紐づけ方 |
|---|---|---|
| 売上 | 契約金額。請負なら固定、準委任なら稼働時間 × 単価 | 契約単位で紐づく |
| 人件費 | 社員の投入時間 × 時間単価 | 工数(時間)の記録が必要 |
| 外注費 | 協力会社・フリーランスへの発注 | 発注書・請求書で紐づく |
| 経費 | 交通費、ツール利用料、購入物 | 経費精算時に案件を指定 |
3 案件の計算例
同じ月に 3 つの案件が動いていたとします。時間単価は一律 5,000 円とします。
| 項目 | 案件 A(請負) | 案件 B(準委任) | 案件 C(請負) |
|---|---|---|---|
| 売上 | 3,000,000 円 | 2,000,000 円 | 1,500,000 円 |
| 投入時間 | 320 時間 | 180 時間 | 360 時間 |
| 人件費(× 5,000 円) | 1,600,000 円 | 900,000 円 | 1,800,000 円 |
| 外注費 | 400,000 円 | 300,000 円 | 0 円 |
| 経費 | 100,000 円 | 50,000 円 | 50,000 円 |
| 粗利 | 900,000 円 | 750,000 円 | ▲350,000 円 |
| 粗利率 | 30.0% | 37.5% | ▲23.3% |
3 案件の合計は 130 万円の黒字です。しかし案件 C は、売上 150 万円に対して人件費だけで 180 万円かかっており、売上が立っているのに赤字です。会社全体の数字だけを見ていると、この赤字は見つかりません。
時間単価の決め方
人件費を案件に配賦するときの時間単価は、給与を稼働時間で割った値では低すぎます。法定福利費、賞与、間接時間(会議・研修・営業支援など案件に紐づかない時間)を含めて決めます。
例: 月給 40 万円、法定福利費 15%、賞与年 2 か月分、月の稼働可能時間 160 時間、うち案件に使える時間が 75% の場合
(400,000 × 1.15 × 14 ÷ 12)÷(160 × 0.75)= 約 4,470 円 / 時間
給与 ÷ 稼働時間で出した 2,500 円と比べると 1.8 倍です。時間単価を低く見積もると、すべての案件が実際より儲かって見えます。
プロジェクト収支管理の進め方 4 ステップ
多くの解説は「計画 → 実行 → 確認 → 改善」の PDCA で説明します。それ自体は正しいのですが、実務で差がつくのはステップ 3 の「着地見込みの更新」です。
ステップ 1: 見積時に収支計画を作る
受注前に、売上・想定工数・外注費・経費を案件単位で見積もり、目標粗利率を決めます。ここで決めた想定工数が、後のすべての比較の基準になります。
- 工数は作業項目ごとに積み上げる。担当者の経験による「だいたい 3 人月」は避ける
- 目標粗利率は会社として一律に決める(例: 30%)。下回る案件は受注前に判断する
- 見積の粒度は、後で実績を突き合わせられる粒度に揃える。設計・開発・テストのように、工数を記録する区分と同じにする
見積精度が収支を決める理由は「赤字は見積の瞬間に決まっている!プロジェクト収支管理の成否を分ける見積精度」で詳しく解説しています。
ステップ 2: 月次で実績を案件に紐づける
毎月、売上・人件費・外注費・経費の実績を案件ごとに集計します。ここで欠かせないのが工数の記録です。人件費は工数からしか算出できないため、工数が記録されていない案件の収支は計算できません。
- 工数は日次または週次で入力する。月末にまとめて思い出すと実態と 2〜3 割ずれる
- 外注費は請求書ベースではなく、作業が発生した月に計上する(発生主義)
- 売上は検収時ではなく、進行度に応じて計上する方法もある(進行基準)。会計基準との関係は「収益認識基準とは?工事進行基準に代わる会計基準を解説」を参照
ステップ 3: 着地見込みを更新する
ここがプロジェクト収支管理の核心です。月次の実績が出たら、「残作業にあと何時間かかるか」を担当者に確認し、完了時の粗利を計算し直します。
着地見込み粗利 = 売上 −(実績費用 + 残作業の見込み費用)
たとえば案件 A の見積工数が 400 時間、3 か月目までの実績が 320 時間、残作業の見込みが 150 時間なら、着地の工数は 470 時間で見積を 70 時間超過します。人件費に換算すると 35 万円の粗利減少です。この時点で分かれば、追加費用の交渉、スコープの調整、要員の入れ替えといった手が打てます。検収後に分かっても、できることはありません。
着地見込みの精度を高める考え方は「企業経営に不可欠な Forecast(フォーキャスト)とは?ポイントと重要性を解説」で解説しています。
ステップ 4: 完了後に見積と実績を比較し、次の見積に反映する
案件が完了したら、見積工数と実績工数、目標粗利率と実績粗利率を並べて差異の原因を記録します。
- 工数超過の原因が「見積漏れ」なら、見積テンプレートに項目を追加する
- 原因が「仕様変更の無償対応」なら、変更管理のルールを決める
- 原因が「担当者のスキル不足」なら、要員計画に反映する
この記録が蓄積されると、案件種別ごとの実績粗利率が分かり、受注判断の基準になります。
月次締めの運用:締めが遅いと収支は見えない
プロジェクト収支管理が機能しない最大の原因は、月次の締めが遅いことです。締めが翌月末までかかる会社では、赤字に気づいたときには 2 か月分の工数が積み上がっています。
締めの順番
月次締めには順番があります。工数が確定しないと人件費が出ず、人件費が出ないと粗利が出ません。
| 順番 | 作業 | 期限の目安 | 担当 |
|---|---|---|---|
| 1 | 工数の入力締切・承認 | 翌月 2 営業日 | 全員 → PM |
| 2 | 外注費の計上(発生ベース) | 翌月 3 営業日 | PM |
| 3 | 経費の案件紐づけ | 翌月 3 営業日 | 各自 → 経理 |
| 4 | 売上の計上(検収・進行基準) | 翌月 5 営業日 | PM → 経理 |
| 5 | 着地見込みの更新 | 翌月 5 営業日 | PM |
| 6 | 案件別収支のレビュー | 翌月 7 営業日 | 事業責任者 |
締め日を「翌月 5 営業日」と決めて守れる会社と、決めていない会社の差は、赤字を見つける速さそのものです。担当者が休んでも締めが止まらない仕組みは「月次締めの引き継ぎストレスを仕組みで消すプロジェクト収支管理」で解説しています。
締めの粒度
案件をどの単位で区切るかも、締めの前に決めておきます。細かすぎると入力が続かず、粗すぎると赤字の原因が特定できません。目安は次のとおりです。
- 1 案件 = 1 契約(請求単位)を基本にする
- 大型案件はフェーズ(要件定義・設計・開発・テスト)で分ける
- 準委任の常駐は、月単位・要員単位で分ける
- 社内プロジェクト(営業活動、研究開発)も案件として立て、非稼働時間の行き先を作る
予算設計の粒度を決める実務ルールは「プロジェクト収支は”粒度”で決まる!予実ズレをなくす予算設計の実務ルール」、案件種別ごとの管理方法の違いは「様々な案件種別とプロジェクトの収支管理方法について」をご覧ください。
プロジェクト収支管理における課題と対策
実践において多くの組織で問題になるのは、次の 4 点です。
数値情報のリアルタイム性の欠如。 収支情報が遅れて更新されると、現在の状況を正確に把握できず、問題やリスクへの対処が遅れます。対策は、締め日を決めて工数と外注費を月次で確定させ、着地見込みを毎月更新することです。
情報の分散化。 収支情報が Excel ファイル、メール、口頭でのやりとりに散在すると、整合性が損なわれ、漏れや誤解が生じます。対策は、案件ごとの売上・人件費・外注費・経費・工数を 1 か所に集めることです。
見積と実績の粒度が合っていない。 見積は「開発一式」、工数の記録は「機能ごと」のように粒度が違うと、差異の原因が分析できません。対策は、見積の項目と工数の記録区分を同じにすることです。
属人化。 収支表を作れる人が 1 人しかいないと、その人が休んだ月は締まりません。対策は、集計を手作業から仕組みに移し、誰でも同じ数字が出る状態にすることです。
赤字を未然に防ぐ具体的な運用は「赤字を未然に防ぐためのプロジェクト収支管理の実践」で解説しています。
Excel とシステムの違いと移行の目安
プロジェクト収支管理は、最初から専用システムを入れなくても始められます。案件ごとに売上・人件費・外注費・経費・投入時間を月別に記録するシートがあれば、上で紹介した粗利と着地見込みは計算できます。
Excel とシステムの比較
| 観点 | Excel | プロジェクト収支管理システム |
|---|---|---|
| 初期費用 | 無料 | 月額課金(LEEAD は 30 日間無料) |
| 工数の入力 | 各自のシートを集める | 各自が直接入力し、自動集計 |
| 集計の速さ | 締め作業に半日〜数日 | 入力と同時に反映 |
| 着地見込み | 手計算。更新が滞りやすい | 残工数を入れれば自動計算 |
| 属人化 | 数式を知る人に依存 | 誰が見ても同じ数字 |
| 複数人での同時利用 | 版管理が崩れやすい | 権限を分けて同時利用 |
| 向いている規模 | 同時案件 10 件以下 | 同時案件 10 件超、入力者 5 人超 |
まず Excel で始める
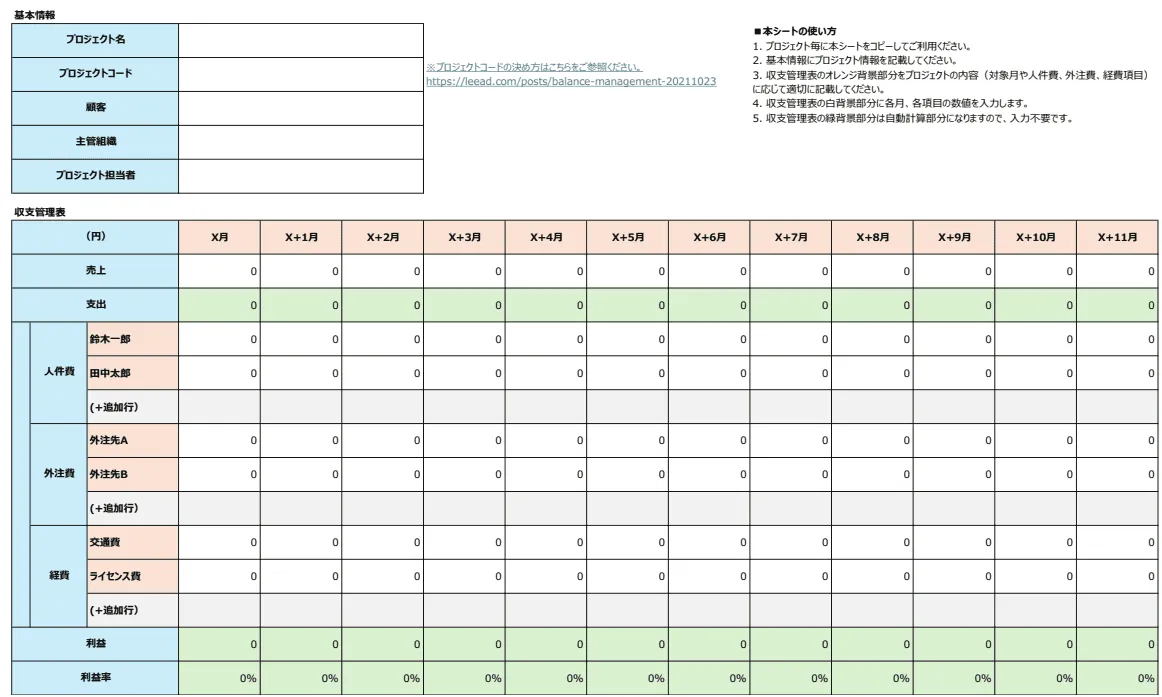
上場会社の CFO が監修したプロジェクト収支管理のエクセルテンプレートを無料で配布しています。案件別の売上・原価・粗利を月次で追う形式で、本記事の計算例と同じ構成です。
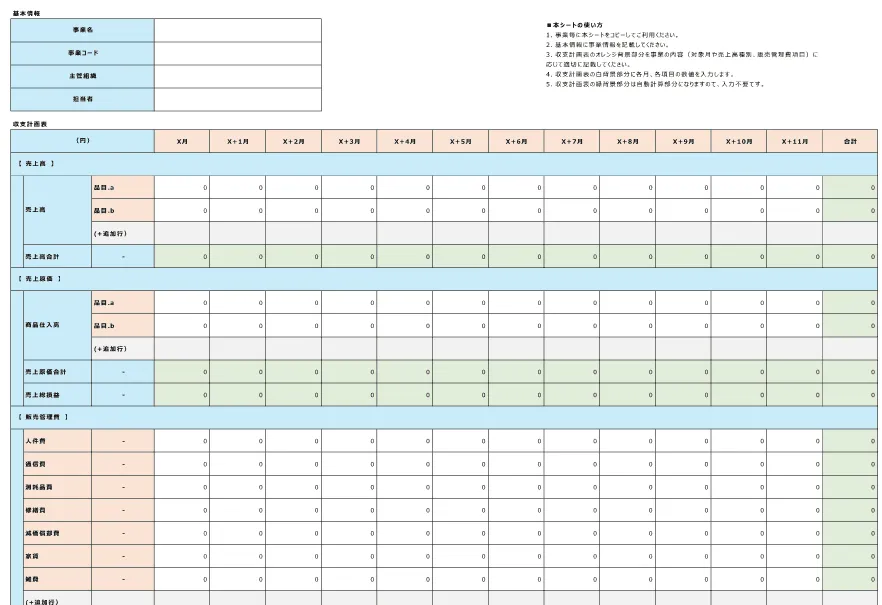
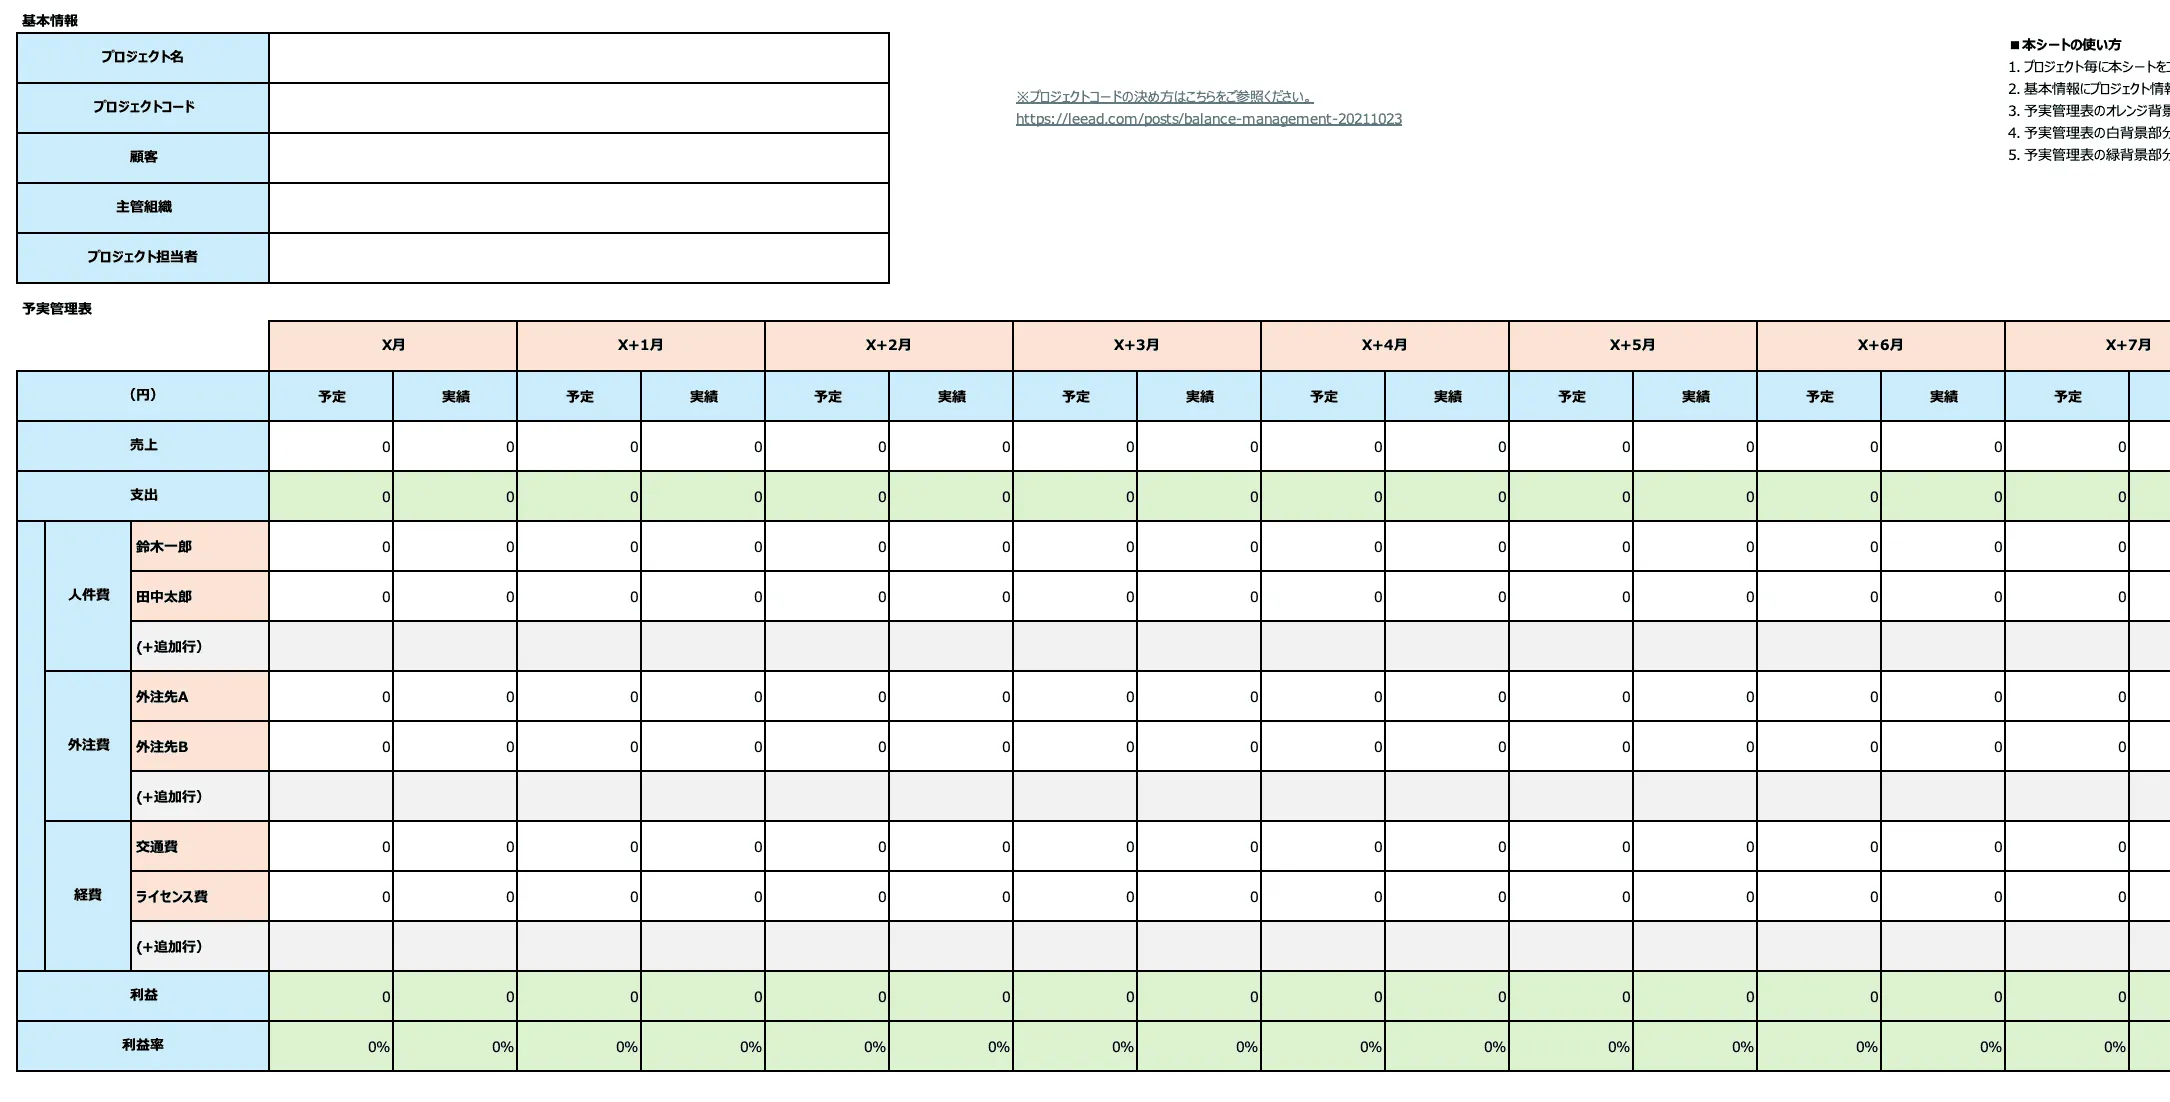
他のテンプレート(収支計画書・予実管理表)は「無料テンプレート一覧」からダウンロードできます。
テンプレートの使い方は「収支管理表エクセルテンプレート(無料)|プロジェクト別の売上・原価・利益を月次で管理」で解説しています。
システムに移行する目安
次のいずれかに当てはまったら、Excel の限界が近づいています。
- 同時に動く案件が 10 件を超えた
- 工数を入力する人が 5 人を超え、集計に半日以上かかる
- 月次の締めが翌月 10 日を過ぎる
- 「今月このまま行くと赤字になる案件」を月の途中で答えられない
Excel で締まらなくなる構造的な理由は「なぜExcelでは収支が締まらないのか?集計遅延を断つ実務解」で解説しています。
システムを選ぶときの確認点
- 工数入力と収支集計がつながっているか。 工数を別ツールで記録して手で転記する構成では、締めは速くなりません。
- 着地見込みを扱えるか。 実績の集計だけでなく、残工数を入れて完了時の粗利を出せるかを確認します。
- 案件種別(請負・準委任・派遣)に対応しているか。 売上の立ち方が違う案件を同じ画面で扱えるかを見ます。
- CSV で周辺システムとつながるか。 経費精算や会計ソフトとの二重入力を避けられるかを確認します。
- 現場が毎日入力できる操作性か。 工数入力が続かなければ、どんな機能も動きません。
クラウド型プロジェクト収支管理ツール「LEEAD」
「LEEAD」は、弊社が運用するプロジェクト会計業務に特化したクラウドサービスです。
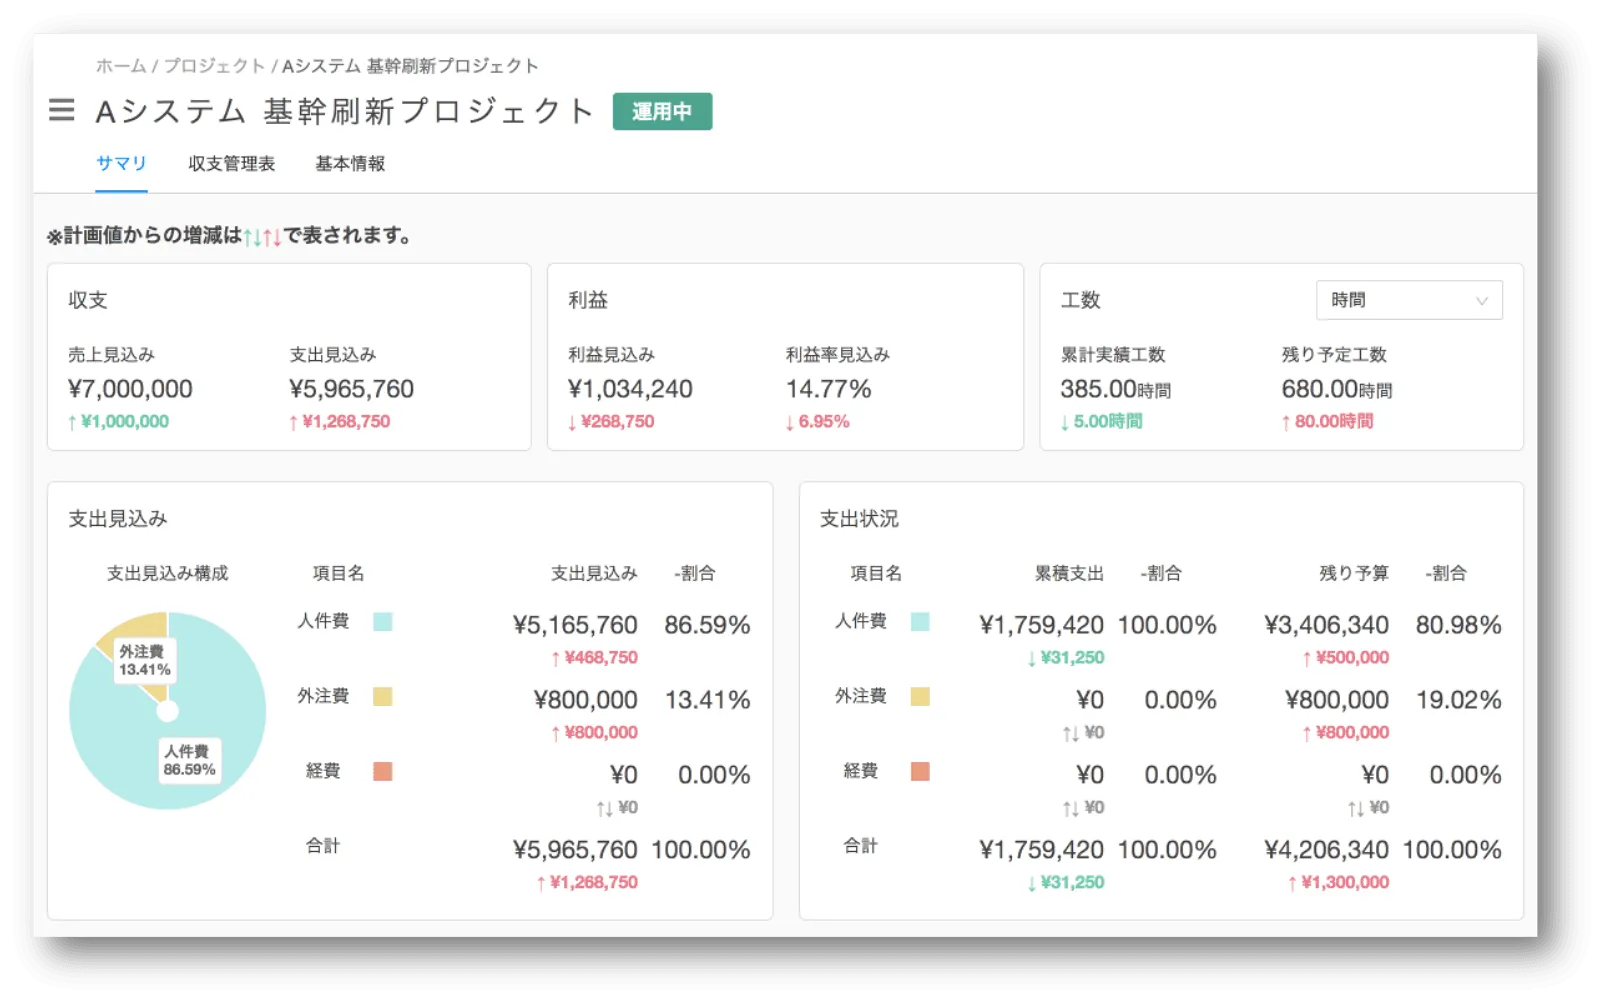
プロジェクト毎の売上・人件費・外注費・経費・稼働工数といった数値情報をプロジェクト毎に紐づけて管理することができます。収支状況を瞬時に確認でき、赤字プロジェクトの早期発見や要員配分の最適化を行うことによる事業利益の改善に繋げることができます。
機能がプロジェクト会計に特化しているため、操作性も含めてシンプルなシステムになっています。初めてクラウドシステムを導入されるお客様にも好評です。CSV 形式によるデータ連携も可能なため、経費管理など収支管理に必要な周辺システムとの連携も対応可能です。
営業とのやり取りなしで、30 日間無料でお試しいただけます。
まとめ
プロジェクト収支管理は、案件ごとに売上と費用を紐づけて粗利を把握し、進行中に着地見込みを更新しながら赤字を防ぐ管理です。本記事の要点は次の 5 つです。
- 会社全体が黒字でも、案件単位で見ると赤字案件が隠れている
- プロジェクト型ビジネスでは人件費が最大の費用で、工数の記録なしに収支は分からない
- 実績の集計だけでなく、着地見込みの更新が赤字を防ぐ
- 月次の締め日を決めて守ることが、赤字を見つける速さを決める
- Excel で始められるが、同時案件 10 件・入力者 5 人を超えたらシステムへ
まずは案件ごとの投入時間を 1 か月分記録し、粗利を出すところから始めてください。
関連する用語(採算・原価・収益認識・工数)の定義は「プロジェクト会計 用語集」にまとめています。
よくある質問
- Q. プロジェクト収支管理と原価管理の違いは何ですか?
- 原価管理は「1つの案件を作るのにいくらかかったか」を正確に集計することが目的で、費用側だけを扱います。プロジェクト収支管理は原価に売上を突き合わせて粗利を出し、さらに完了までの着地見込みを更新して赤字を防ぐところまでを含みます。原価管理はプロジェクト収支管理の部品の一つです。
- Q. Excel でプロジェクト収支管理はできますか?
- 同時に動く案件が 10 件程度までなら可能です。案件ごとに売上・人件費・外注費・経費・投入時間を月別に記録するシートを作り、月次で締めれば粗利は出せます。ただし工数を複数人が入力するようになると、集計の遅れと数式の崩れが起きやすくなります。締めが翌月 10 日を過ぎるようになったら、システムへ移行する目安です。
- Q. 請負と準委任(SES)で収支管理の方法は変わりますか?
- 変わります。請負は売上が固定で費用が変動するため、工数超過がそのまま赤字になります。着地見込みの管理が中心です。準委任は稼働時間に応じて売上が立つため、赤字になりにくい一方で、稼働率(アベイラブル時間)が利益を左右します。案件種別ごとに見る指標を変える必要があります。
- Q. 赤字プロジェクトはいつ分かりますか?
- 月次で工数と外注費を締めていれば、着地見込みの粗利がマイナスに転じた月に分かります。多くの会社で赤字が検収後に判明するのは、締めが遅い、または着地見込みを更新していないためです。見積時の工数と実績の差が 20% を超えた時点で警戒するのが実務上の目安です。
- Q. 収益管理とは何ですか?プロジェクト収支管理と同じですか?
- 実務ではほぼ同じ意味で使われます。収益管理は「売上(収益)を案件ごとに把握し、費用と突き合わせて利益を管理する」ことを指し、プロジェクト収益管理・案件別損益管理・プロジェクト採算管理はいずれもプロジェクト収支管理の言い換えです。厳密には、収益管理が売上側の把握に重心を置くのに対し、収支管理は売上と費用の両方を扱い、着地見込みまで含みます。ツール選定や社内ルールを作るときは、どの語を使うかより「案件単位で売上・人件費・外注費・経費を紐づけ、月次で締める」という運用が揃っているかを確認してください。
- Q. プロジェクト収支管理は何から始めればよいですか?
- 案件ごとに投入時間を記録することから始めてください。プロジェクト型ビジネスでは人件費が最大の費用で、時間の記録がなければ案件別の粗利は計算できません。次に月次の締め日を決め、売上・人件費・外注費・経費を案件に紐づけて 1 か月分の粗利を出します。この 2 つができれば、あとは着地見込みの更新を加えるだけです。
監修:塩塚 丁二郎
早稲田大学卒業後、野村総合研究所でSEとしてキャリアをスタート。2015年に独立し、IoTスタートアップ、音声アプリ開発を経て、PM支援・SI事業を軌道に乗せる。電子契約サービスCloudContractの実装、運用を手掛け、2020年からはプロジェクト会計・フォーキャストに特化したLEEADを運営。現在はDX・AI領域、カフェ店舗運営など、複数の事業を展開している。
株式会社ETVOX 塩塚 丁二郎