プロジェクト型ビジネスにおける「内部売上」「内部原価」の扱い方
目次
本稿では「内部取引」について解説します。
※ 部門間の内部売上と混同されやすい「他勘定振替高」(原価の付け替え)との違いは「他勘定振替高とは?仕訳・損益計算書での表示・ソフトウェア開発会社での使い方をわかりやすく解説」で解説しています。
社内取引に対して、管理会計で社内売上や社内利益を設定して管理する、という方法があります。
この管理方法は、社内取引に利益を乗せずに原価のまま管理する方法と、原価から利益を乗せて管理する方法があります。この社内売上や社内利益は社内のもので、月次決算の時に相殺されて打ち消されます。
「内部売上」「内部原価」について
「内部売上」「内部原価」とは部署間での取引で生じた売上と原価で管理会計特有の売上高になります。
具体的に言うと、A部門とB部門と分かれており、プロジェクトにおいてB部門のエンジニア稼働に余裕があり、A部門からB部門へプロジェクトの一部分を発注をするケースです。
B部門からA部門へ販売することを 社内取引 と言います。
この場合、B部門からは、できるだけ高くA部門に売りたいですし、A部門は反対に安く仕入れて利益を挙げたいという状況になります。自社のB部門で開発したほうが、市場で外注委託するよりも安くA部門は調達することができます。
内部取引の会計処理と運用について
売上が発生した場合、B部門では 内部売上、A部門では 内部費用 が計上されます。財務会計上ではこの処理を相殺消去します。
社内取引は、社外との競争関係が無いので、一般的に価格が高くなりがちです。前職では、その高い社内費用で設定した価格を社外へ提案し、案件が失注することもありました。
適切な内部取引価格を設定し、部門間で利益が相反するので軋轢が生じやすくなります。社内で取引されるサービスに類似するサービスで市場価格を有する場合、その市場価格に基づいて調整された価格を内部取引価額として使用するのが望ましいです。
また、社内取引を行うことでコストや手間が余分にかかってしまうこともあります。
社内取引の目的は適正な部門毎の収益を把握することです。目標に対して費用や手間がかかりすぎる場合は、プロジェクト型の管理会計システムを導入していくことが望ましいです。
シンプルにはじめられるプロジェクト収支管理クラウド
「LEEAD」は、弊社が運用するプロジェクト収支管理業務に特化したクラウドサービスです。
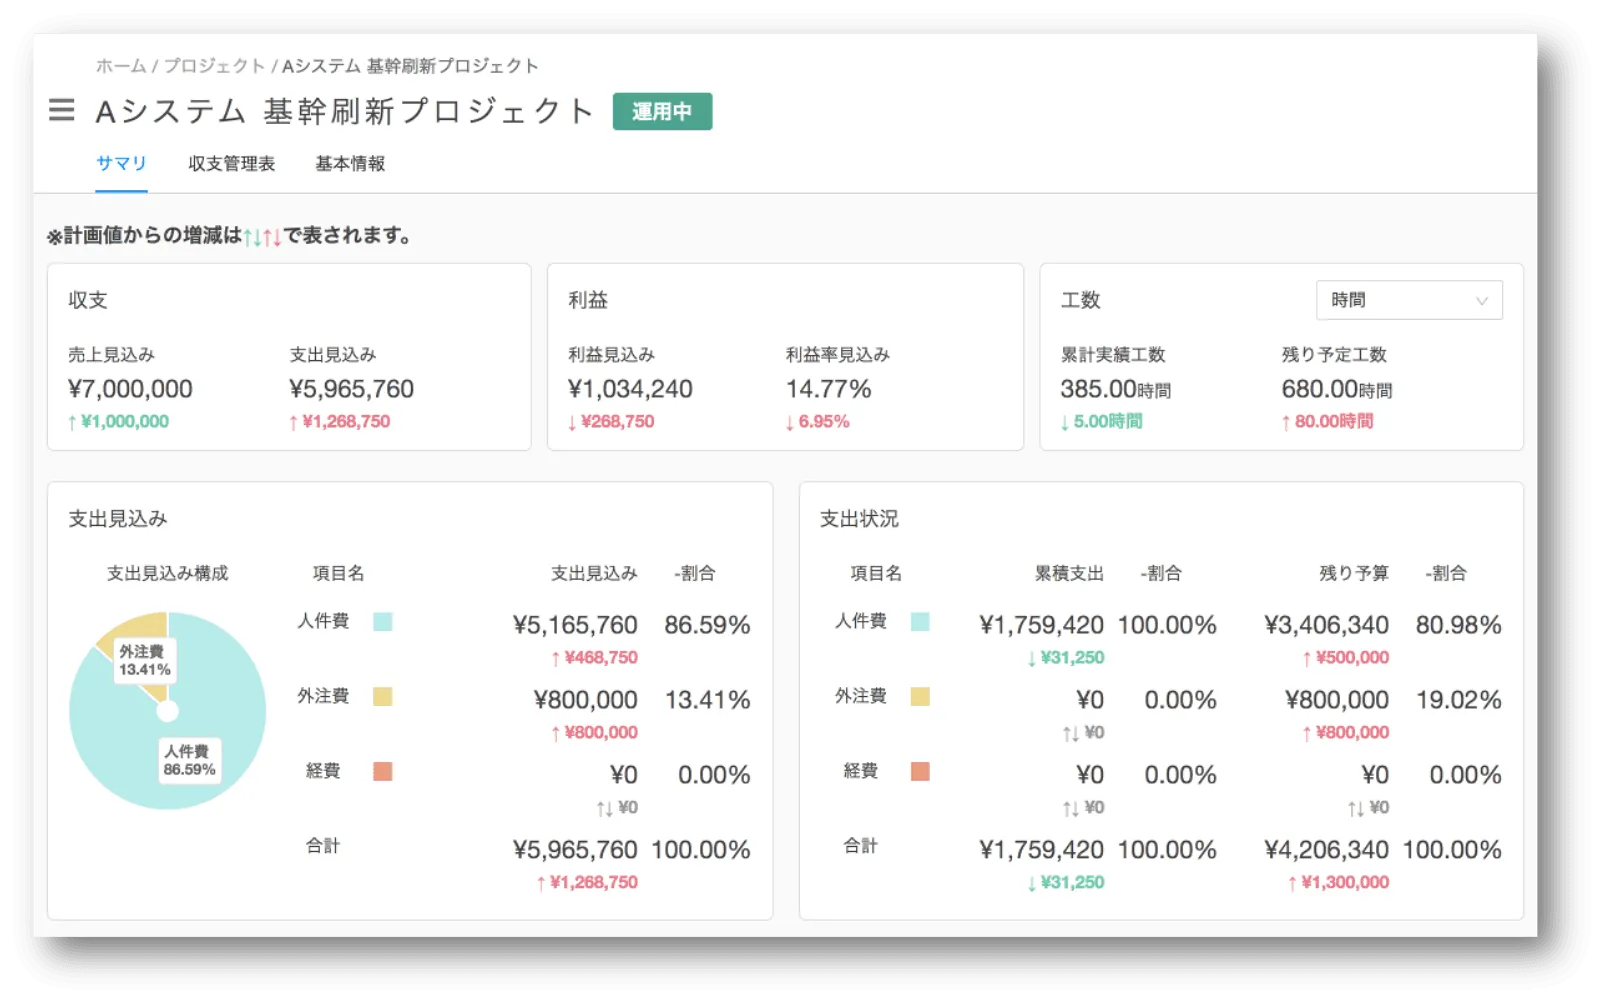
プロジェクト毎の売上・人件費・外注費・経費・稼働工数といった数値情報をプロジェクト毎に紐づけて管理することで、赤字プロジェクトの未然防止や要員配分の最適化を行うことができます。
また、「LEEAD」はプロジェクト運営における現場課題をすくい上げて作られたサービスです。例えば、既存のプロジェクト収支管理業務が抱えている以下のような課題を「LEEAD」が解決へと導きます。
- 独自フォーマットでのプロジェクト原価計算や管理が手間である
プロジェクト毎の収支情報を構造化するには、数式が完備されているエクセルやスプレッドシートでの管理が必要です。そのため、属人作業に陥りやすい業務になる傾向があります。しかし、「LEEAD」を使うことによって、独自のフォーマット作成や面倒な管理から解放され、誰でも簡単に収支管理をはじめることができます。
- 数値情報の整理が煩雑なため、レポート作成に時間がかかる
要員再配置などのリソース最適化の判断には、プロジェクトの状況を説明するレポート作成が必要です。「LEEAD」なら数値情報の収集から計算、グラフの作成、レポートでの報告・共有といった、一連の業務をワンストップで実行することが可能になります。
- 部署・チームを横断しての数値情報集約が難しい
数値情報がさまざまな部署やチームに散らばっていることがあり、情報の集約がしづらいということがあります。しかし、情報を一か所に集約することで、部署・チームを横断したプロジェクト状況を分析することが可能になります。
初期費用 0 円、30日間の無料お試し期間の中で、まずはプロジェクト収支管理をお試しいただける環境を LEEAD(リード)は提供しています。現状の収支管理方法では限界だと感じている方、今からでも遅くはありません。是非導入を検討してみてください。
関連する用語(採算・原価・収益認識・工数)の定義は「プロジェクト会計 用語集」にまとめています。
監修:古谷 幸治
上場企業CFO。不動産デベロッパー・建設業・CM映像制作業を経て、2002年にITパッケージシステム会社「エンプレックス」に参画し取締役CFOに就任。2016年、大手芸能プロダクションの経営企画を経て株式会社プロジェクト・イノベーションを設立。不動産建設業の会計知識を土台に、映像制作・ソフトウェア開発/SI・ITサービス業での経営管理経験から「プロジェクト管理会計」の手法を体系化。コンサルティング先は200社超。